
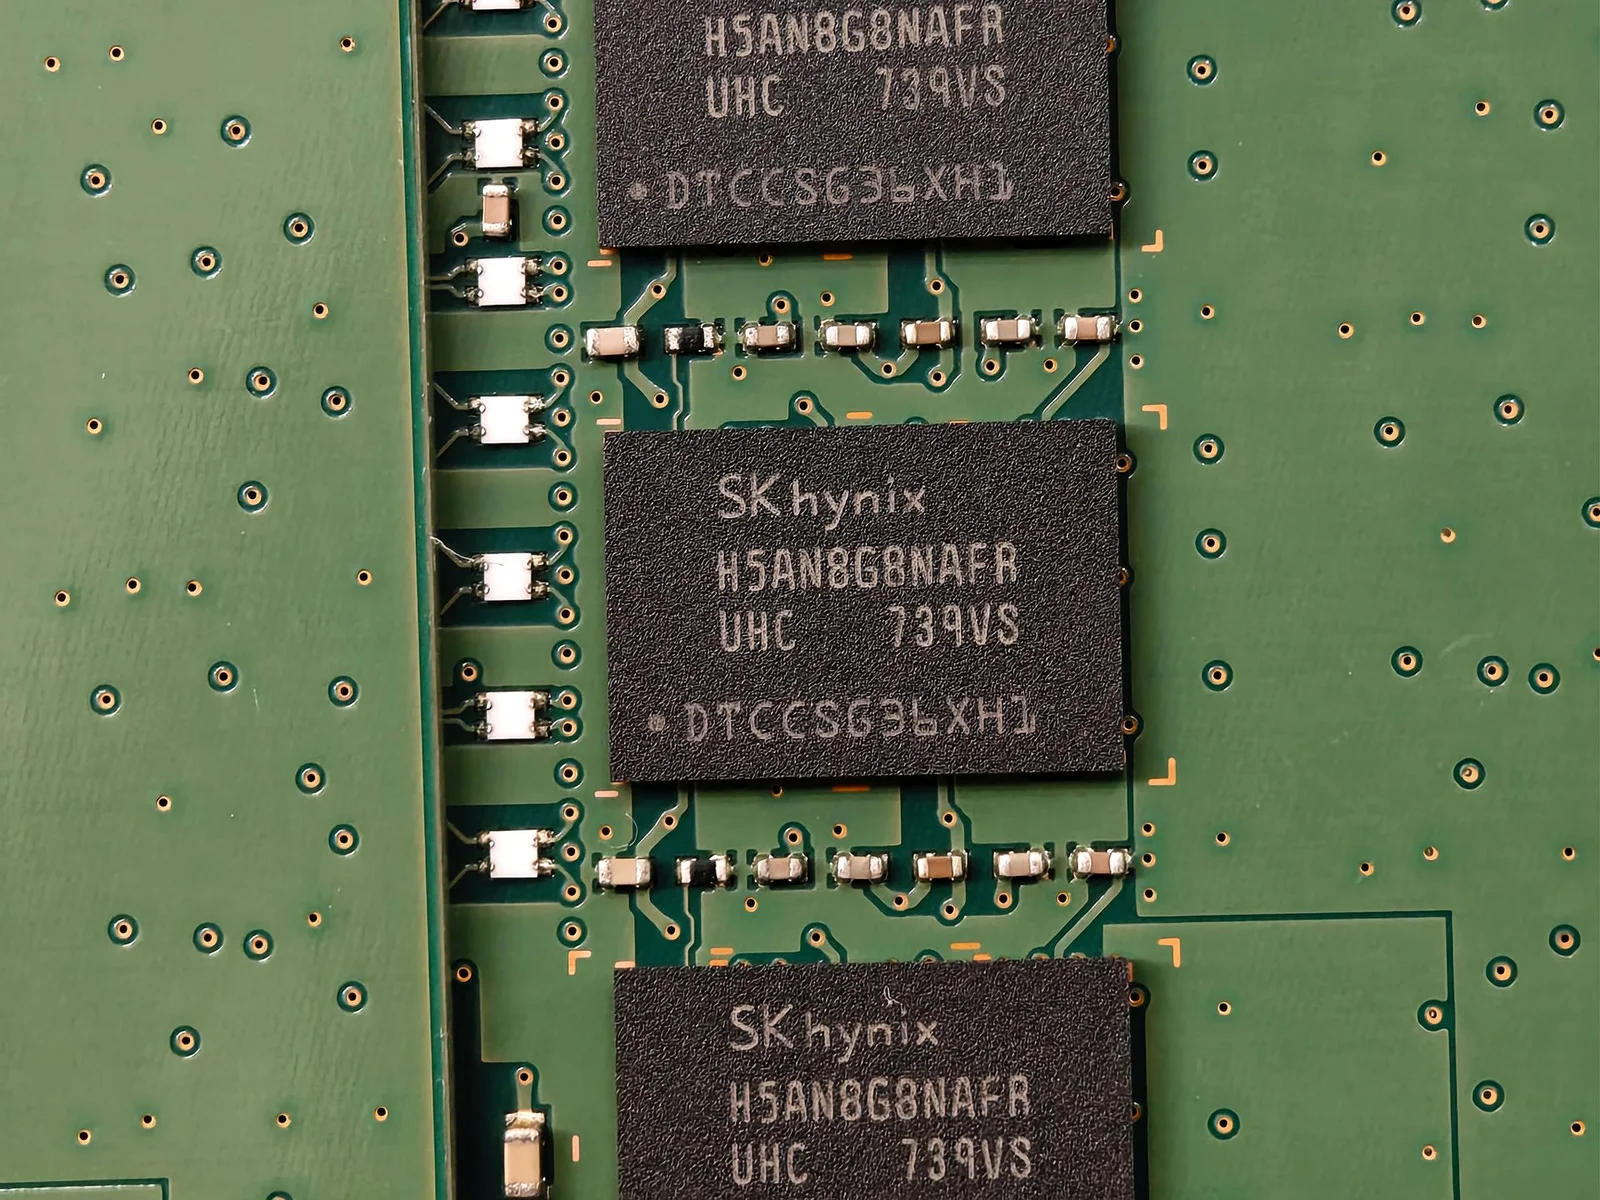
A Samsung Electronics travou entre 75% e 80% da sua produção planejada de memórias — incluindo HBM — para 2027 em long-term agreements (LTAs), contratos de fornecimento de longo prazo, segundo apuração do Korea Economic Daily e do The Korea Economic Daily publicada em 9 de outubro. A informação, que não foi confirmada oficialmente pela companhia, indica que Nvidia, Google e Microsoft já estão na fila para garantir a fatia que restou.
O que muda, na prática, é o modelo de negócio do setor. Por décadas, o mercado de memória operou com contratos trimestrais e compras a preço spot, em que o cliente com mais poder de negociação na hora tinha vantagem. A Samsung abandonou essa lógica e passou a vender previsibilidade: contratos de cinco anos, renováveis anualmente, com pré-pagamentos de 20% a 25% do volume e cláusulas de compra obrigatória. Em troca, os clientes ganham garantia de fornecimento em um cenário em que a oferta de HBM e DRAM de alta performance continua apertada até pelo menos 2028.
A trajetória que levou a esse cenário
O movimento não começou em outubro. Em abril, a TrendForce já reportava que a Samsung e a SK hynix estavam migrando de contratos anuais para LTAs de três a cinco anos, com clientes-chave como AMD, Microsoft e Google em negociações avançadas. Em julho, a própria Samsung confirmou em earnings call que já havia assinado LTAs com os cinco maiores clientes de data center do mundo e que estava em negociação final com outros cinco, com metas de cobrir entre 60% e 70% da capacidade sob contratos de longo prazo. A TrendForce citou AWS, Microsoft, Google Cloud, Meta e Oracle como prováveis signatários.
Agora, em outubro, a apuração do Korea Economic Daily eleva a estimativa para 80%, o que sugere que as negociações com os cinco clientes restantes avançaram mais rápido do que o previsto. A SK hynix, por sua vez, já completou dez LTAs e negocia um acordo de cinco anos com a Google para DRAM commodity, com possível extensão de mais dois anos condicionada ao fornecimento de HBM de próxima geração.
Por que os termos mudaram de lado
O Goldman Sachs, em relatório de agosto de 2026, identificou quatro dimensões em que os termos das LTAs estão migrando a favor dos fornecedores: duração mais longa, cobertura mais ampla, estruturas de preço mais vantajosas e compromissos mais rígidos. O banco projetou que o preço médio de venda (ASP) da HBM da Samsung e da SK hynix pode subir cerca de 87% e 100% ao ano em 2027, respectivamente, atingindo aproximadamente US$ 2,9 por Gb. A TrendForce, por sua vez, revisou sua projeção em 29 de setembro e espera que o ASP misto global da HBM suba 121% em 2027.
A lógica é simples: a demanda por HBM impulsionada por servidores de IA continua superando a oferta, e o rendimento dos processos mais avançados caiu com o aumento do número de camadas empilhadas. A Samsung, que começou os envios comerciais de HBM4 em fevereiro, espera que o HBM4 represente cerca de 80% de sua receita de HBM em 2027, contra cerca de 40% neste ano, segundo a KB Securities.
Por que importa para o Brasil
Para o mercado brasileiro, o impacto é duplo. Primeiro, o custo de infraestrutura de data center e de hardware com memória de alta performance — servidores, workstations de IA, GPUs — tende a permanecer elevado ao longo de 2027 e 2028. Com 75% a 80% da produção da Samsung já alocada, a pool disponível para o mercado spot e para clientes de segundo nível fica menor, o que pressiona preços para cima.
Segundo, quem já comprou ou planeja comprar servidores e workstations com HBM ou DRAM de alta capacidade deve considerar que os preços contratados dos grandes hyperscalers funcionam como um piso de mercado. Se Nvidia, Google e Microsoft estão pagando US$ 2,9 por Gb em HBM e US$ 2 por Gb em DRAM commodity, os preços para o canal corporativo e o consumidor final dificilmente ficarão abaixo disso.
Na prática, isso significa que o ciclo de queda de preços de memórias que o mercado brasileiro conhece há anos pode ter chegado ao fim. A janela de oportunidade para upgrades de hardware com memória de alto desempenho está se fechando, e os próximos 24 meses devem ser de preços firmes a ascendentes.
O que observar
- Negociações finais: as conversas com os cinco clientes restantes da Samsung podem elevar a cobertura para além de 80% antes de 2027.
- Preços de DRAM convencional: a TrendForce espera alta de 10% a 15% no trimestre seguinte, o que impacta diretamente o custo de PCs e servidores no Brasil.
- Expansão de capacidade: a SK hynix estuda construir uma fábrica de memórias no Japão, e a Samsung Electro-Mechanics prepara um investimento recorde de US$ 4,4 bilhões em FC-BGA — sinais de que os fornecedores estão preparando a oferta para 2028.
- Risco de reversão: se a demanda de IA desacelerar, LTAs com cláusulas de compra obrigatória podem virar âncoras de custo para os fornecedores, não apenas para os compradores.
Fontes e referências
- Korea Economic Daily — Samsung locks in 80% of next year's memory output through long-term deals ↗
- Korea Economic Daily — Samsung Locks Up Nearly 80% of Next Year's Memory Output Under Long-Term Deals as Big Tech Lines Up ↗
- TrendForce — Samsung Targets 60–70% Capacity Under LTAs; Five Key Customers Include AWS, Microsoft, Google ↗
- TrendForce — From Annual Deals to 3–5 Year LTAs: Samsung and SK hynix Reset Big Tech Memory Contracts ↗
- Korea Herald — Samsung's HBM prices tipped to more than double in 2027 ↗
- PANews / Goldman Sachs — Long-term agreement terms tilting in favour of suppliers ↗
Encontrou uma informação que precisa de correção? Fale com a redação.